Vor der Kartenzahlung: Freigabe, Prüfung und Rückweg
 Verfügbar in DE
Der Ablauf einer Einzahlung hängt von Kasse, Kartendienst und Bank ab; auch Identitätsprüfung und Auszahlungsweg spielen eine Rolle.
Kreditkarte im Casino: Was bei einer Einzahlung tatsächlich passiert
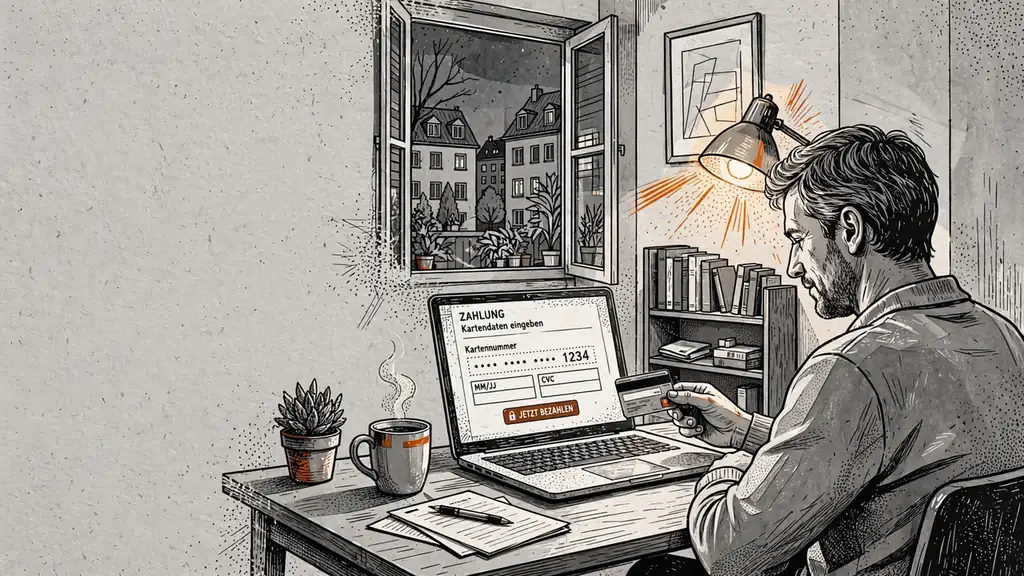
Eine Karteneinzahlung beginnt in der Kasse des Online-Casinos, nicht bei der Bank. Dort wird zunächst die gewünschte Zahlungsart ausgewählt. Anschließend erscheint ein Formular, in das die Angaben der verwendeten Bankkarte eingetragen werden können. Dazu gehören je nach Kasse die Kartennummer, das Ablaufdatum und der Sicherheitscode. Diese Daten beschreiben die Karte technisch; sie ersetzen nicht die spätere Prüfung, ob die Zahlung tatsächlich freigegeben werden darf.
Für eine Einzahlung mit Visa oder Mastercard wird danach der gewünschte Betrag ausgewählt und der Vorgang abgeschickt. Die Kasse leitet die Anfrage an den Kartendienst und die ausgebende Bank weiter. Erst dort entscheidet sich, ob die Transaktion bestätigt wird. Eine sichtbare Casino-Seite mit dem Hinweis auf eine erfolgreiche Zahlung bedeutet daher nicht immer, dass das Geld bereits endgültig auf dem Spielerkonto verbucht ist. Zwischen Anfrage, Autorisierung und Gutschrift liegen mehrere technische Schritte.
Von der Kartennummer zur Freigabe
Der erste Schritt ist die Erfassung der Kartendaten. Die Kasse prüft dabei zunächst, ob die Eingaben formal plausibel sind. Eine falsche Kartennummer, ein abgelaufenes Gültigkeitsdatum oder ein nicht passender Sicherheitscode kann den Vorgang bereits an dieser Stelle stoppen. Bei einer korrekt ausgefüllten Maske wird die Zahlungsanfrage weitergereicht.
Online-Casinos mit Bitcoin: Was in Deutschland gilt
Danach kann eine zusätzliche Bestätigung durch die Bank folgen. Bei manchen Zahlungsmethoden ist dafür ein TAN-Code erforderlich. Der Code wird nicht vom Casino selbst erzeugt, sondern dient als Freigabe innerhalb des Sicherungsverfahrens der Bank oder des Kartendienstes. Je nach eingesetzter Karte und Bank kann die Bestätigung in einem gesonderten Fenster erfolgen. Erst wenn dieser Schritt abgeschlossen ist, wird die Transaktion zur weiteren Verarbeitung freigegeben.
Diese zusätzliche Abfrage wirkt im Kassenprozess wie eine kleine Unterbrechung, erfüllt aber eine klare Funktion: Die Zahlung soll nicht allein deshalb möglich sein, weil jemand Kartendaten kennt. Die eigentliche Entscheidung bleibt bei dem beteiligten Finanzdienstleister. Ein Code ist also kein Bonus und keine Casino-Funktion, sondern ein Bestandteil der Zahlungsbestätigung.
Wann erscheint das Geld?
Bei Visa und Mastercard werden Einzahlungen häufig unmittelbar angezeigt. Das bedeutet, dass der Betrag nach der erfolgreichen Freigabe direkt in der Kasse oder im Guthaben des Spielerkontos sichtbar werden kann. Der Vorgang bleibt dennoch von der Rückmeldung des Kartendienstes abhängig. Eine abweichende Anzeige kann entstehen, wenn die Bank die Zahlung noch bearbeitet oder die Kasse die Bestätigung erst später erhält.
Beste Online-Casinos mit MiFinity: Einzahlung im Überblick
Andere Zahlungsmethoden benötigen mehr Zeit. Je nach gewähltem Weg kann eine Einzahlung sofort gutgeschrieben werden oder erst nach einer Bearbeitungszeit von bis zu zwei Tagen erscheinen. Die Dauer hängt damit nicht allein vom Casino ab. Auch die beteiligte Bank, der Zahlungsdienst und die technische Rückmeldung spielen eine Rolle. Eine ausbleibende sofortige Gutschrift ist deshalb zunächst eine Statusfrage und nicht automatisch ein endgültiger Fehlschlag.
Für den Kontostand sind mehrere Zustände denkbar: Die Zahlung kann bestätigt und gutgeschrieben sein, noch verarbeitet werden oder abgelehnt worden sein. Entscheidend ist die Anzeige in der Kasse beziehungsweise im Spielerkonto und nicht bloß die Tatsache, dass die Kartendaten abgesendet wurden. Bleibt eine Einzahlung offen oder wird sie nicht verbucht, sollte keine weitere Zahlung gestartet werden, bevor der erste Vorgang geklärt ist. Sonst wird aus einer technischen Unklarheit schnell eine doppelte Belastung.
Gebühren als Teil des Zahlungsvorgangs
Eine Kartenzahlung kann neben dem eigentlichen Einzahlungsbetrag auch mit einer Zahlungsgebühr verbunden sein. Nach den verfügbaren Angaben verlangen heute allerdings nur noch wenige Online-Casinos solche Gebühren. Ob sie anfällt, muss deshalb an der Kasse oder in den Zahlungsinformationen des jeweiligen Angebots erkennbar sein. Eine Belastung sollte nicht erst durch den Kontoauszug überraschend sichtbar werden.
Auch die Darstellung des Betrags kann eine Rolle spielen. Die Kasse zeigt, welcher Betrag angefordert wird und ob daraus ein abweichender Abbuchungswert entsteht. Währung und mögliche Kosten gehören damit zum konkreten Zahlungsvorgang, selbst wenn die technische Abwicklung im Hintergrund bleibt. Eine Karte macht die Einzahlung nicht automatisch kostenfrei.
Wenn die Bestätigung ausbleibt
Scheitert die Zahlung, kann die Ursache an den Kartendaten, der zusätzlichen TAN-Bestätigung oder an der Freigabe durch den Zahlungsdienst liegen. Auch eine bestätigte Anfrage muss nicht zwingend sofort als Casino-Guthaben erscheinen. Der Status der Transaktion sollte daher zuerst geprüft werden, bevor ein neuer Versuch erfolgt.
Die Kasse ist in diesem Moment weniger Spieltisch als Protokoll: Sie zeigt, ob die Zahlung angenommen, noch nicht abgeschlossen oder zurückgewiesen wurde. Erst die Gutschrift macht aus der Kartenanfrage verfügbares Guthaben. Der entscheidende Moment liegt nicht beim Klick auf „Einzahlen“, sondern bei der bestätigten Verbuchung.
Welche Casinos Kreditkarten akzeptieren – und welche Alternativen die Kasse zeigt
Ob ein Online-Casino Kreditkarten annimmt, zeigt sich nicht an einer allgemeinen Werbeaussage, sondern in der Kasse des jeweiligen Anbieters. Dort erscheinen die Zahlungsmethoden, die für das konkrete Spielerkonto und den jeweiligen Standort freigeschaltet sind. Ein Casino kann Visa oder Mastercard anbieten, während ein anderes ausschließlich Debitkarten, E-Wallets oder Open Banking führt. Auch bei deutschen Online-Casinos mit Kreditkarte bleibt deshalb die Kasse der verlässlichste Bezugspunkt.
Kreditkarte, Debitkarte und mobile Zahlung
Kreditkarten sind in der Kasse meist als eigene Kartenoption erkennbar. Genannt werden können Visa, Mastercard oder American Express, sofern der Anbieter diese Kartenart unterstützt. Die Auswahl sagt jedoch noch nichts darüber aus, ob jede Karte desselben Systems akzeptiert wird. Entscheidend ist, welche Variante tatsächlich angezeigt wird und unter welchen Bedingungen die Zahlung freigeschaltet ist.
Debitkarten funktionieren technisch ähnlich, belasten aber das mit der Karte verbundene Guthaben oder Girokonto unmittelbar. Revolut und N26 gehören in diesem Zusammenhang nicht automatisch zu den E-Wallets. Werden sie bei einem Casino eingesetzt, laufen sie als gewöhnliche Debitkarte. Das ist eine nüchterne, aber wichtige Unterscheidung: Der Name des Finanzdienstes ersetzt nicht die Zahlungsart, die in der Kasse hinterlegt ist.
Online-Casino mit PostFinance: Zahlungswege erklärt
Zu den mobilen Zahlungsdiensten zählen Google Pay und Apple Pay. Ihre Verfügbarkeit hängt stärker vom einzelnen Anbieter ab als die bloße Bekanntheit der Marke vermuten lässt. Nach einer spezialisierten Bewertung des Zahlungsangebots ist Apple Pay erst bei einzelnen Anbietern mit deutscher Lizenz in der Kasse zu finden. Diese Einordnung beschreibt eine Momentaufnahme, keine feste Regel für den gesamten Markt. Bei Google Pay gilt ebenfalls, was die Kasse tatsächlich ausweist.
Welche Alternativen neben der Karte auftauchen
Wer nach einem Online-Casino mit Kreditkarte sucht, findet in derselben Kasse häufig weitere Wege. Zu den verbreiteten Alternativen gehören:
- Debitkarte: Die Zahlung wird direkt über das zugehörige Konto abgewickelt.
- Banküberweisung: Der Betrag wird vom Bankkonto an das Spielerkonto übertragen.
- E-Wallet: Dienste wie Skrill, Neteller oder PayPal bündeln die Zahlung, ohne dass die Kartendaten dem Casino unmittelbar vorliegen.
- Mobile Zahlungsdienste: Google Pay und Apple Pay können als zusätzliche Option erscheinen.
- Klarna, Trustly oder Volt: Diese Namen können je nach Kasse für unterschiedliche banknahe Zahlungsabläufe stehen.
Die Aufzählung ist keine feste Ausstattungsliste. Manche Spielotheken führen nur wenige Optionen, andere stellen mehrere Zahlungswege nebeneinander. Selbst wenn ein Anbieter in einer Übersicht als „Casino mit Kreditkarte“ erscheint, kann die Karte später in der Kasse fehlen oder nur für bestimmte Konten verfügbar sein. Die Kasse ist damit weniger Schaufenster als Einlasskontrolle.
Bei Banküberweisungen und E-Wallets verschiebt sich außerdem der praktische Ablauf. Eine Überweisung verlangt den Zugang zum Bankkonto und kann je nach Methode nicht unmittelbar gutgeschrieben werden. E-Wallets setzen ein eigenes Konto beim jeweiligen Zahlungsdienst voraus. Die Kassenansicht macht sichtbar, ob der betreffende Dienst akzeptiert wird; aus dem bloßen Vorhandensein eines E-Wallet-Kontos folgt keine Annahme durch das Casino.
Was die Kasse tatsächlich entscheidet
Für die Auswahl eines Kreditkarte-Casinos genügt es nicht, das Kartenlogo auf einer Übersichtsseite zu entdecken. Maßgeblich ist die konkrete Zahlungsseite nach der Anmeldung. Dort zeigt sich, ob Visa, Mastercard, American Express, eine Debitkarte oder ein mobiler Dienst verwendet werden kann. Auch eine zuvor sichtbare Methode kann in einer bestimmten Region oder bei einem bestimmten Konto anders dargestellt werden.
Zahlungen sollten ausschließlich über eine Karte oder ein Konto laufen, das auf den Namen des verifizierten Spielers lautet. Ein fremdes Wallet oder die Karte einer anderen Person kann zur Sperrung des Spielerkontos führen. Die Kasse sortiert damit nicht nur technische Möglichkeiten, sondern auch die zulässige Verbindung zwischen Zahlungsdienst und Spielerkonto.
Kreditkarten
Visa, Mastercard oder American Express, sofern vom Anbieter unterstützt.
Debitkarten
Belasten das verbundene Guthaben oder Girokonto unmittelbar.
E-Wallets
Dienste wie Skrill, Neteller oder PayPal bündeln die Zahlung.
Mobile Dienste
Optionen wie Google Pay und Apple Pay.
Für deutsche Casinos mit Kreditkarte entsteht so ein einfaches Prüfverfahren: Kasse öffnen, Kartenart feststellen und die angebotenen Alternativen daneben betrachten. Erst danach lässt sich beurteilen, ob die gewünschte Zahlungsweise überhaupt zum Anbieter passt. Die Auswahl beginnt nicht beim Logo, sondern beim tatsächlichen Menü.
Kreditkarte im deutschen Online-Casino: Zahlung und Identitätsprüfung
Eine Kreditkarte macht die Einzahlung technisch nicht automatisch zur abgeschlossenen Angelegenheit. Neben der Freigabe durch das Kartenunternehmen kann das Spielerkonto selbst noch geprüft werden. Diese beiden Vorgänge liegen nahe beieinander, gehören aber nicht in dieselbe Schublade: Die Karte bestätigt eine Zahlung, KYC bestätigt die Person dahinter.
Warum die Kasse nach der Identität fragt
KYC steht für „Know Your Customer“ und beschreibt die Identitätsprüfung eines Spielerkontos. Im Online-Glücksspiel hat diese Prüfung vor allem rechtliche Gründe. Ein Casino muss feststellen können, wer das Konto führt und ob die Person tatsächlich mit der verwendeten Zahlungsmethode verbunden ist.
Darum kann eine Einzahlung mit Kreditkarte eine zusätzliche Prüfung auslösen. Die Kasse nimmt zwar Kartendaten entgegen, doch die bloße Eingabe von Kartennummer, Ablaufdatum und Sicherheitscode beweist nicht vollständig, wer am anderen Ende sitzt. Eine Karte kann theoretisch von einer anderen Person stammen oder über ein fremdes Konto eingesetzt werden. Für den Anbieter bleibt deshalb die Frage nach der Identität bestehen.
Die Prüfung kann bereits vor der ersten Einzahlung verlangt werden. Dann lässt sich die Kartenzahlung erst fortsetzen, wenn das Spielerkonto die vorgesehenen Verifizierungsschritte durchlaufen hat. In anderen Fällen wird die erste Einzahlung zunächst angenommen und die Identitätsprüfung erst vor der ersten Auszahlung angefordert. Der Zeitpunkt ist also nicht bei jedem Konto gleich.
Beste Online-Casinos mit Klarna: Einzahlung erklärt
Das wirkt aus Sicht des Spielers gelegentlich wie eine nachträgliche Tür, die plötzlich geschlossen wird. Aus rechtlicher Sicht ist es eher die offene Tür, durch die das Konto überhaupt erst dauerhaft in Betrieb bleiben darf.
Kreditkarte und Spielerkonto müssen zusammenpassen
Eine Kreditkarte für das Online-Casino sollte auf den Namen der verifizierten Person ausgestellt sein. Dasselbe gilt für das Spielerkonto. Zahlungen über eine Karte, die einer anderen Person gehört, können zu einer Sperre führen. Entscheidend ist nicht, ob die Zahlung technisch durchgeht, sondern ob die Verbindung zwischen Kontoinhaber und Zahlungsmittel nachvollziehbar bleibt.
Diese Namensbindung betrifft nicht nur Kreditkarten. Alle Transaktionen rund um ein Spielerkonto müssen über einen Zahlungsdienst laufen, der auf den verifizierten Spieler registriert ist. Ein fremdes Wallet passt deshalb ebenso wenig zu einer ordentlichen Verifizierung wie eine fremde Bankkarte. Anonyme digitale Zahlungen sind im lizenzierten deutschen Online-Glücksspiel nicht vorgesehen.
Für ein Casino mit Kreditkarte bedeutet das praktisch: Die Kartenzahlung ist kein Ersatz für die Kontoidentifikation. Sie ist lediglich ein Zahlungsweg innerhalb eines bereits personengebundenen Kontos. Wer die Kasse nach einem passenden Zahlungsmittel auswählt, sollte daher nicht nur auf das Kartensymbol achten, sondern auch darauf, ob der Zahlungsdienst auf den eigenen Namen läuft.
Wann die Prüfung verlangt werden kann
Ein einheitlicher Moment lässt sich nicht für jedes deutsche Online-Casino festlegen. Drei Abläufe sind im Grundsatz denkbar:
- Die Identität wird vor der ersten Einzahlung geprüft.
- Die Einzahlung wird angenommen, anschließend verlangt das Casino die KYC-Prüfung.
- Die Unterlagen werden spätestens vor der ersten Auszahlung benötigt.
Die Unterschiede ändern nichts am Kern: Ohne abgeschlossene Identitätsprüfung kann der Zugang zu bestimmten Kontofunktionen eingeschränkt sein. Besonders deutlich wird das, wenn eine Karteneinzahlung zwar verbucht wurde, das Konto aber noch nicht vollständig bestätigt ist. Der Zahlungsstatus und der Verifizierungsstatus sind dann zwei getrennte Dinge.
Wer die Kasse eines Online-Casinos mit Kreditkarte öffnet, sollte deshalb mit einem Prüfhinweis rechnen, ohne daraus automatisch einen Fehler der Karte abzuleiten. Eine abgelehnte oder pausierte Zahlung kann mit der Kontoprüfung zusammenhängen; ebenso kann eine Einzahlung akzeptiert werden, obwohl die Identifikation noch nicht abgeschlossen ist. Die Anzeige des Casinos entscheidet, welcher Schritt als Nächstes erforderlich ist.
Pay N Play passt nicht zum deutschen Modell
Pay N Play verfolgt einen anderen Ansatz. Bei diesem Modell werden Einzahlung und Verifizierung in einem Vorgang verbunden, typischerweise über direkte Bankdienste wie Trustly. Die Person muss dabei nicht denselben klassischen Weg über ein vollständig ausgefülltes Spielerkonto und nachgelagerte Dokumentenprüfung nehmen. Das klingt elegant, gerade weil das Internet seine größten Versprechen gern in wenige Klicks packt.
Richtig
- Nutzung einer Karte, die auf den eigenen Namen läuft.
- Prüfung der Bonusbedingungen vor der Einzahlung.
Falsch
- Verwendung einer Karte einer anderen Person.
- Starten einer weiteren Zahlung bei unklarem Status.
Für deutsche Online-Casinos mit gültiger Lizenz steht dieses Modell derzeit jedoch nicht zur Verfügung. Der Glücksspielstaatsvertrag verlangt eine vollständige Identitätsprüfung, bevor das Spielkonto für das Online-Glücksspiel genutzt werden kann. Deshalb kann eine Kreditkartenzahlung in Deutschland nicht mit dem Versprechen verbunden werden, die Identität werde erst später oder beiläufig geklärt.
Damit erklärt sich auch, warum ein Anbieter mit Kreditkarte nicht zugleich ein deutsches Pay-N-Play-Casino sein kann. Die Karte und das Prüfmodell sind zwei verschiedene Ebenen. Eine Kreditkarte kann als Zahlungsmittel in der Kasse erscheinen; sie hebt die Pflicht zur eindeutigen Identifizierung aber nicht auf.
Was die KYC-Prüfung für Kartenzahlungen bedeutet
Bei einer Kreditkarteneinzahlung wird nicht allein die technische Zahlungsfreigabe betrachtet. Das Casino muss das Spielerkonto einer konkreten Person zuordnen können. Dazu gehört, dass die Angaben im Konto und die Angaben zur verwendeten Karte nicht widersprüchlich wirken. Eine Zahlung aus fremder Hand schafft genau jene Unklarheit, die eine Identitätsprüfung beseitigen soll.
Auch ein Konto bei einer Bank oder einem Zahlungsdienst bleibt personengebunden. Revolut oder N26 würden in diesem Zusammenhang nicht als eigenständige Wallet gelten, sondern als gewöhnliche Debitkarte. Für die KYC-Frage ist daher nicht der Markenname entscheidend, sondern der registrierte Karteninhaber und die nachvollziehbare Zuordnung zum Spielerkonto.
Die Identitätsprüfung ist außerdem kein Bonusmechanismus und keine freiwillige Komfortfunktion. Sie hängt an der rechtlichen Struktur des Kontos. Deshalb sollte die Entscheidung für ein Online-Casino mit Kreditkarte nicht nur an der sichtbaren Kassenoberfläche festgemacht werden. Eine Karte kann in wenigen Augenblicken ausgewählt sein, während der Zugang zum Spielerkonto erst nach der erforderlichen Prüfung vollständig freigeschaltet wird.
Online-Casino mit EcoPayz: Einzahlung und Prüfung
Wenn die Prüfung noch offen ist
Ein offener KYC-Status sollte nicht durch weitere Einzahlungen überspielt werden. Solange unklar ist, ob das Konto bereits bestätigt wurde oder welche Prüfung noch aussteht, bleibt zunächst die Kontonachricht des Casinos maßgeblich. Eine zweite Zahlung löst keine ungeklärte Identität und macht die Vorgänge eher schwerer auseinanderzuhalten.
Gerade bei Kartenzahlungen ist diese Trennung wichtig. Die Kreditkarte kann belastet oder die Einzahlung angezeigt werden, während das Casino parallel noch die Person hinter dem Konto prüft. Das ist kein Widerspruch, sondern das Ergebnis zweier unterschiedlicher Kontrollschritte.
Die Kreditkarte bringt also Bequemlichkeit in die Kasse, aber keine Anonymität in das Spielerkonto. In Deutschland gehört die vollständige Identitätsprüfung zum Zugangssystem des lizenzierten Online-Glücksspiels. Wer ein Casino online mit Kreditkarte nutzt, bewegt sich deshalb nicht außerhalb dieser Ordnung, sondern mitten in ihr.
Die besten Online Casinos in Deutschland
- WinSharkBonus: 240% Bis zu €2500 + 300 Gratis Spins · Auszahlungsgeschwindigkeit: 1-3 business days
- PlayBazeBonus: BEGRÜSSUNGSBONUS FÜR DIE ERSTE EINZAHLUNG Hol dir einen 100 %-Bonus von bis zu 1.250 € · Auszahlungsgeschwindigkeit: 1-3 business days
- LuckygemBonus: €700 Bonus or 50 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- SilverplayBonus: Casino-Willkommensbonus 100% bis zu 500€ + 50 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- JokerTippBonus: 100 % bis zu 5.000 € + 100 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- SlotsgemLizenz: Curacao · Bonus: Ersteinzahlungsbonus 120% mit bis zu € 600 + 125 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
Bonusbedingungen gelten auch für Karteneinzahlungen
Ein Bonus wirkt auf den ersten Blick wie ein Rabatt auf das Glücksspiel: Eine Einzahlung wird mit zusätzlichem Guthaben ergänzt, und die Kasse scheint dadurch großzügiger zu werden, als sie eigentlich ist. Doch ein Bonus ist kein freier Geldbetrag. Er ist ein Angebot mit eigenen Regeln, die auch dann gelten, wenn die Einzahlung per Kreditkarte erfolgt.
Vor der Kartenzahlung gehören deshalb nicht nur die Kartendaten in den Blick, sondern auch die Bedingungen des Bonus. Dazu zählen die zugelassenen Zahlungsmethoden, mögliche Einschränkungen für bestimmte Einzahlungswege und die Frage, ob eine Karteneinzahlung überhaupt zur Teilnahme berechtigt. Ein Online-Casino kann einen Bonus an eine bestimmte Methode oder an eine bestimmte Form der Einzahlung binden. Die bloße Anzeige eines Angebots in der Kasse bedeutet noch nicht, dass jede Zahlungsart automatisch eingeschlossen ist.
Online-Casino mit Giropay: Einzahlung vorher prüfen
Nicht nur auf die Bonusgröße schauen
Die Höhe eines Willkommensbonus sagt wenig über seinen tatsächlichen Wert aus, wenn die übrigen Regeln unklar bleiben. Entscheidend ist, unter welchen Bedingungen das Bonusguthaben verwendet werden darf und welche Vorgaben für eine spätere Auszahlung gelten. Auch eine scheinbar kleine Aktion kann nachvollziehbarer sein als ein großzügig beworbenes Angebot mit zahlreichen Einschränkungen.
Bei einem neuen Online-Casino mit Kreditkarte sollte daher geprüft werden, ob der Bonus ausdrücklich für Karteneinzahlungen gilt. Ebenso wichtig ist, ob Visa oder Mastercard getrennt behandelt werden oder ob bestimmte Kartenarten ausgeschlossen sind. American Express kann in einer Kasse eine eigene Regelung haben; aus der bloßen Existenz eines Kreditkartenfeldes folgt keine Bonusberechtigung.
Die Bonusregeln sollten außerdem erkennen lassen, welche Währung für das Angebot vorgesehen ist. Eine Einzahlung in einer anderen Kontowährung kann anders behandelt werden oder die Teilnahme am Bonus ausschließen. Deshalb gehören Währung und Bonusbedingungen zusammen auf die Prüfliste.
Kleine Beträge sind keine Ausnahme
Die Suche nach einem Casino, in dem sich ein kleiner Betrag per Kreditkarte einzahlen lässt, führt schnell zu Begriffen wie fünf oder zehn Euro. Solche Beträge können jedoch nicht losgelöst von den Bedingungen bewertet werden. Maßgeblich ist, ob der Anbieter diesen Einzahlungsbetrag akzeptiert und ob daran ein Bonus geknüpft werden darf.
Ein niedriger Betrag macht ein Angebot nicht automatisch unkompliziert. Der Bonus kann an eine bestimmte Mindesteinzahlung, an eine zugelassene Zahlungsmethode oder an weitere Angebotsregeln gebunden sein. Wer die Kreditkarte nur mit einem kleinen Betrag belasten möchte, sollte deshalb zuerst die Kassenangaben und die Bonusbedingungen miteinander abgleichen.
Vor der Bestätigung der Einzahlung sollten mindestens diese Punkte eindeutig sein:
- Ist die verwendete Kreditkarte für den Bonus zugelassen?
- Gilt das Angebot für die gewählte Kontowährung?
- Welche Bedingungen gelten für das Bonusguthaben?
- Wird die Einzahlung als bonusberechtigt angezeigt?
Erst wenn diese Angaben zusammenpassen, lässt sich ein Kreditkartenbonus sinnvoll beurteilen. Die Karte bezahlt die Einzahlung; sie macht aus einem bedingten Angebot kein bedingungsloses Guthaben.
Woran sich ein passendes Kreditkarten-Casino messen lässt
Ein passendes Kreditkarten-Casino erkennt sich nicht an einem glänzenden Namen und auch nicht daran, dass die Kasse ein Kartensymbol zeigt. Entscheidend ist, ob die Zahlungsbedingungen zur eigenen Nutzung passen. Eine Kreditkarte kann technisch akzeptiert werden und dennoch unpraktisch sein, wenn Limits, Währung oder Gebühren erst im letzten Schritt sichtbar werden.
Transparente Limits statt Überraschungen
Vor der Einzahlung sollten die verfügbaren Limits klar erkennbar sein. Dabei geht es nicht nur um eine allgemeine Obergrenze. Wichtig ist auch, ob für Kreditkarteneinzahlungen eigene Vorgaben gelten und ob sich diese von anderen Zahlungswegen unterscheiden. Eine verständliche Kasse nennt die Bedingungen, bevor die Kartendaten eingegeben werden.
Das ist eine schlichte Form von Respekt gegenüber dem Geld. Fehlt die Information, wird aus einer Zahlung schnell ein Rätsel.
Währung und mögliche Zusatzkosten
Auch die angebotene Währung gehört zur Beurteilung. Wird die Kartenzahlung in einer anderen Währung verarbeitet als die Kartenabrechnung, kann die ausstellende Bank eine Umrechnung vornehmen. Welche Kosten dabei entstehen, hängt nicht allein vom Casino ab. Deshalb sollte die Kasse erkennen lassen, in welcher Währung der Betrag verbucht wird.
Zahlungsgebühren sind inzwischen nur noch bei wenigen Online Casinos anzutreffen. Ganz verschwunden sind sie damit nicht. Eine seriöse Darstellung weist mögliche Gebühren aus, statt sie hinter einer allgemeinen Formulierung zu verstecken. Ebenso sollte erkennbar sein, ob ein Betrag von der Kasse, dem Zahlungsdienst oder der eigenen Bank beeinflusst wird.
Bedingungen, die über die Einzahlung hinausreichen
Ein Anbieter kann neben den eigentlichen Zahlungsdaten weitere Voraussetzungen festlegen. Je nach Betreiber können Limits, Gebühren, mögliche Bonitätsprüfungen oder besondere Bedingungen bei Auszahlungen eine Rolle spielen. Ein Fachtest zu Kreditkarten-Casinos kann solche Punkte ausdrücklich hervorheben; daraus folgt jedoch keine zeitlose Marktregel für jedes Angebot.
Für die Gesamtpassung zählt daher der Zusammenhang: Eine Kasse mit verständlicher Gebührenanzeige, nachvollziehbarer Währung und offen genannten Grenzen ist aussagekräftiger als eine bloße Liste von Kartenlogos. Auch ein Blick auf die Bedingungen einer späteren Auszahlung gehört dazu, selbst wenn zunächst nur eine Einzahlung geplant ist.
Was eine nüchterne Prüfung ausmacht
Eine Kreditkarte sollte ausschließlich auf den Namen des verifizierten Spielers laufen. Das gilt ebenso für andere Zahlungsdienste; fremde Karten oder Wallets können zur Kontosperre führen. Die Frage nach dem besten Online-Casino mit Kreditkarte ist deshalb weniger eine Rangliste als eine Prüfung der Passung:
- Sind Limits und Währung vor der Zahlung sichtbar?
- Werden mögliche Gebühren verständlich genannt?
- Gibt es Hinweise auf zusätzliche Bedingungen oder eine Bonitätsprüfung?
- Passt die vorgesehene Zahlungsmethode zum Namen des Spielerkontos?
- Sind die Regeln für Ein- und Auszahlungen nachvollziehbar?
Erst aus diesen Angaben entsteht ein belastbares Bild. Ein „Kreditkarte Casino Deposit“ ist kein Qualitätsmerkmal an sich, sondern nur ein einzelner Teil der Kasse. Auch die überzeugendste Kartenakzeptanz ersetzt keine transparente Darstellung der Kosten und Bedingungen.
Kleine Einzahlungen, Willkommensbonus und der Blick ins Kleingedruckte
Eine Kreditkarteneinzahlung muss nicht zwangsläufig mit einem hohen Betrag beginnen. Ob ein Casino einen kleinen Betrag wie einen oder fünf Euro akzeptiert, entscheidet jedoch die jeweilige Kasse. Ein allgemeingültiger Mindestbetrag lässt sich daraus nicht ableiten. Auch zehn Euro sind keine feste Schwelle, die bei jedem Anbieter für eine Einzahlung mit Visa oder Mastercard gilt. Maßgeblich ist, was beim gewählten Zahlungsweg angezeigt wird.
Gerade bei kleinen Beträgen wirkt ein Willkommensbonus zunächst besonders verlockend. Ein Bonus kann den verfügbaren Spielbetrag erhöhen, doch seine Bedingungen gelten unabhängig davon, wie niedrig die Karteneinzahlung ausfällt. Entscheidend ist daher nicht allein die beworbene Bonusgröße, sondern die Verbindung aus Einzahlung, zulässiger Zahlungsmethode und den Regeln des Angebots. Manche Bonusmodelle schließen bestimmte Zahlungsarten aus oder behandeln Karteneinzahlungen anders als andere Wege.
Vor der Bestätigung gehören deshalb mehrere Angaben zusammen gelesen:
- der zulässige Einzahlungsbereich der Kreditkarte;
- die akzeptierte Währung;
- die Voraussetzungen für den Willkommensbonus;
- mögliche Gebühren oder weitere Zahlungsbedingungen;
- die Regeln, die bei einer späteren Auszahlung gelten können.
Das klingt nach Bürokratie, ist aber die eigentliche Preisangabe des Bonus. Ein kleiner Einzahlungsbetrag macht ein Angebot nicht automatisch günstig. Wenn der Bonus nur unter bestimmten Voraussetzungen genutzt werden kann, entscheidet das Kleingedruckte über seinen praktischen Wert. Ein Casino ohne Umsatzbedingungen wirkt in dieser Hinsicht zwar einfacher, doch auch dann bleiben die konkreten Angebotsregeln und die Vorgaben der Kasse maßgeblich. Eine pauschale Zusage, dass jede Kreditkarte für einen bonusfähigen Kleinstbetrag genügt, wäre daher unseriös.
Bei sehr kleinen Einzahlungen können außerdem feste Zahlungsbedingungen stärker ins Gewicht fallen. Eine Gebühr, sofern sie beim Anbieter vorgesehen ist, verändert den Charakter des Betrags unmittelbar. Ebenso kann eine mögliche Bonitätsprüfung eine Rolle spielen; dies wird in einer spezialisierten Bewertung als anbieterabhängiger Punkt beschrieben und nicht als allgemeine Eigenschaft jeder Kartenzahlung. Auch Auszahlungsbedingungen gehören in die Betrachtung, selbst wenn zunächst nur ein Bonus eingelöst werden soll.
Ein weiterer Irrtum betrifft die Vorstellung, eine Kreditkarte könne einen Bonus ohne Anmeldung oder ohne Spielerkonto freischalten. Ein Willkommensangebot ist an das Konto und dessen Bedingungen gebunden. Die Karte ersetzt diese Voraussetzungen nicht. Sie ist ein Zahlungsweg, kein Gutschein, der unabhängig vom Casino eingelöst werden kann.
Für kleine Einzahlungen lautet die nüchterne Reihenfolge daher: erst die Kasse auf den zulässigen Betrag prüfen, dann die Bonusregeln lesen und anschließend Gebühren, Währung sowie mögliche Auszahlungsbedingungen berücksichtigen. Der niedrigste Betrag ist nicht automatisch der beste Einstieg. Entscheidend ist, was dafür tatsächlich vereinbart wird.
Mit Kreditkarte einzahlen, Geld zurückerhalten: die Auszahlungslücke
Eine Kreditkarte kann in der Kasse als Einzahlungsweg bereitstehen, ohne dass sie später denselben Weg für das Geld zurück eröffnet. Einzahlung und Auszahlung sind zwei getrennte Vorgänge. Was beim Aufladen des Spielerkontos funktioniert, sagt daher noch nichts darüber aus, wie ein Guthaben wieder abgerufen werden kann.
Bei Visa oder Mastercard ist die Einzahlung im Online-Casino häufig unmittelbar möglich. Für die Auszahlung gelten dagegen eigene Vorgaben. Sie kann länger dauern oder überhaupt nicht direkt auf die Karte freigegeben werden. Die vertraute Logik des Kartenkaufs – Geld hinein, Geld zurück – endet an dieser Stelle. Das ist weniger ein technischer Zufall als eine Folge der Zahlungsregeln und der Prüfung, wem das Zahlungsmittel gehört.
Online-Casino mit FunID: Zahlung und Prüfung
Die verwendete Karte bleibt nicht ohne Bedeutung
Die Auszahlungsroute kann sich an der Karte orientieren, mit der die Einzahlung vorgenommen wurde. Wurde etwa mit einer Mastercard eingezahlt, kann das Casino verlangen, dass die Auszahlung auf diese Karte erfolgt. Eine andere Karte oder ein fremdes Zahlungsmittel ist dafür kein gleichwertiger Ersatz. Alle Transaktionen rund um das Spielerkonto müssen über einen Zahlungsdienst im Namen der verifizierten Person laufen.
Damit wird auch verständlich, warum eine Karte einer anderen Person problematisch ist. Selbst wenn die Zahlung technisch durchgeht, kann die abweichende Namenszuordnung die Auszahlung blockieren und zu einer Kontosperre führen. Das Zahlungsmittel ist im Casino nicht bloß ein Werkzeug an der Kasse, sondern Teil der Zuordnung des Spielerkontos.
Wenn die Karte nicht zurückzahlen kann
Nicht jede Zahlungsart lässt eine Auszahlung zu. Bei einer nicht personalisierten Methode wie Paysafecard oder einem Gutschein fehlt der eindeutige persönliche Rückweg. Auch bei einer Methode, über die keine Auszahlung möglich ist, wird das Guthaben in der Regel auf ein Bankkonto überwiesen. Die Kasse braucht dann eine andere, dem verifizierten Spieler zugeordnete Route.
Das erklärt, weshalb ein Casino mehrere Auszahlungsmöglichkeiten anzeigen kann, obwohl die Einzahlung mit Kreditkarte erfolgt ist. Ein Bankkonto kann an die Stelle der Karte treten; die konkrete Freigabe hängt von den Bedingungen des Anbieters und der verwendeten Zahlungsmethode ab. Bei einer Karteneinzahlung ist daher nicht allein entscheidend, ob das Geld schnell auf dem Spielerkonto erscheint. Entscheidend ist ebenso, wohin ein späterer Auszahlungsantrag tatsächlich geleitet werden kann.
„Geld zurück“ ist nicht dasselbe wie eine Rückbuchung
Eine reguläre Auszahlung darf nicht mit einem Chargeback verwechselt werden. Eine Rückbuchung über die Kreditkarte ist kein Weg, regulär verlorene Spieleinsätze zurückzuholen. Sie kann Verzögerungen auslösen und zur Sperrung des Spielerkontos führen. Das Guthaben wird über die vom Casino vorgesehene Auszahlung abgewickelt – nicht über einen nachträglichen Streit mit dem Kartenanbieter.
Kann ich eine fremde Kreditkarte nutzen?
Nein, Zahlungen müssen über einen Dienst laufen, der auf den Namen des verifizierten Spielers registriert ist.
Ist eine Einzahlung mit Kreditkarte immer sofort verfügbar?
In der Regel ja, der Vorgang bleibt jedoch von der Rückmeldung des Kartendienstes und der Bank abhängig.
Was passiert bei einer Rückbuchung?
Eine Rückbuchung (Chargeback) ist kein regulärer Weg für Verluste und kann zur Kontosperrung führen.
Die Karte öffnet also die Kasse, aber nicht automatisch jede Ausgangstür. unerquicklich.
Spielen auf Kredit? Was Kartenzahlung über den Umgang mit Geld verrät
Eine Kreditkarte macht aus einem Spieleinsatz keinen neutralen Zahlungsvorgang. Zwischen dem Klick in der Kasse und der Belastung des Kartenkontos liegt eine kleine Verschiebung: Das Geld ist verfügbar, obwohl es nicht zwingend bereits als eigenes Guthaben bereitliegt. Gerade deshalb sagt die gewählte Zahlungsart mehr über den Umgang mit Glücksspiel aus als über bloße Bequemlichkeit.
Beim Online-Glücksspiel bleibt die Karte an eine konkrete Person gebunden. Kartennummer, Konto und Spielerkonto sollen zusammenpassen; auch die Verifizierung folgt diesem Gedanken. Kreditkarten und SEPA-Überweisungen bringen dabei häufig mehrere Prüfschritte mit sich. E-Wallets und Prepaid-Karten sind in dieser Hinsicht in der Regel einfacher und schneller. Das ist keine technische Nebensache, sondern eine rechtliche Ordnung des Geldflusses.
Die Identitätsprüfung hat zudem nicht nur mit der Zahlung selbst zu tun. Ein Online-Casino muss nachvollziehen können, wer spielt, wer einzahlt und wer über das Guthaben verfügt. KYC – „Know your Customer“ – klingt nach Verwaltungssprache, erfüllt aber einen ziemlich konkreten Zweck: Glücksspiel soll nicht über fremde Konten, anonyme Zahlungswege oder beliebig austauschbare Namen verschleiert werden. Die Romantik des anonymen Spielers gehört damit eher ins Kino.
Für die Praxis bedeutet die Namensbindung, dass eine fremde Kreditkarte nicht als harmlose Abkürzung taugt. Auch ein fremdes Wallet passt nicht zu einem Spielerkonto, das auf eine andere Person registriert ist. Die Nutzung kann eine Kontosperre auslösen. Wer mit einer Kreditkarte spielt, sollte deshalb nicht nur auf das Kartenlogo achten, sondern auf die Übereinstimmung zwischen Karteninhaber, verifiziertem Spieler und Zahlungsdienst.
Besonders wichtig ist die Trennung zwischen einer regulären Zahlung und einer missbräuchlichen Rückbuchung. Ein Chargeback ist kein nachträglicher Ausweg aus verlorenen Spielen. Die meisten Casinos werten eine solche Rückbuchung als Vertragsbruch; zusätzlich können Verzögerungen oder eine Kontosperre folgen. Eine bestrittene Kartenbelastung verändert also nicht rückwirkend den Ausgang eines Spiels.
Online-Casinos mit AstroPay: Einzahlung im Überblick
Kreditkarte und Glücksspiel stehen deshalb in einem Spannungsverhältnis: Die Karte kann den Zugang zur Kasse erleichtern, darf aber nicht den Eindruck erwecken, Einsätze seien kostenlos oder folgenlos. Verifizierung und Namensbindung setzen dem technischen Vorgang eine soziale Grenze. Bezahlt wird nicht einfach mit einer Karte, sondern über ein nachvollziehbares Konto, das einer bestimmten Person zugeordnet ist.
Zahlungscode, Kartenangaben und der Moment vor der Bestätigung
Der entscheidende Augenblick einer Kartenzahlung liegt nicht beim Öffnen der Kasse, sondern unmittelbar vor der Freigabe. Bis dahin sind die Angaben zwar erfasst, die Transaktion aber noch nicht bestätigt. Bei einer Kreditkarte werden in diesem Schritt die Kartennummer, das Ablaufdatum und der Sicherheitscode abgefragt. Erst wenn diese Daten vollständig vorliegen, kann die Zahlung zur Prüfung weitergeleitet werden.
Der Sicherheitscode ist dabei nicht mit der persönlichen Karten-PIN gleichzusetzen. Er gehört zu den Kartendaten, die der Zahlungsdienst zur Zuordnung und Kontrolle der Transaktion benötigt. Eine Kreditkarte ist deshalb im Kassenbereich nicht bloß eine Auswahlfläche mit dem Symbol von Visa oder Mastercard. Hinter dem Symbol folgt eine konkrete Eingabemaske, in der jede Angabe stimmen muss. Ein Zahlendreher genügt, damit die Freigabe ausbleibt.
Bei einigen Zahlungsmethoden kommt anschließend ein TAN-Code hinzu. Dieser Code bestätigt, dass die Transaktion tatsächlich vom berechtigten Kontoinhaber ausgelöst wird. Die TAN kann über den jeweiligen Zahlungsdienst oder das verbundene Bankverfahren bereitgestellt werden. Sie wird in einem gesonderten Feld eingegeben und schließt den Bestätigungsvorgang ab. Ohne korrekte Eingabe bleibt die Zahlung offen oder wird abgelehnt.
Auch andere Kassenwege können einen eigenen Bestätigungsschritt vorsehen. Der Ablauf sieht dann nicht zwingend wie eine klassische Kartenzahlung aus, folgt aber demselben Grundgedanken: Angaben erfassen, Transaktion prüfen, Zahlung freigeben. Ein Code ist dabei keine zusätzliche Einzahlung und kein Gutschein, der im Casino eingelöst wird. Er dient ausschließlich dazu, den bereits angestoßenen Zahlungsvorgang zu bestätigen.
Vor dem letzten Klick lohnt daher ein kurzer Blick auf die angezeigten Daten. Stimmen Kartenangaben, Zahlungsbetrag und ausgewählte Methode überein, kann die Transaktion bestätigt werden. Bei einer ausstehenden, abgelehnten oder nicht gutgeschriebenen Zahlung sollte keine weitere Einzahlung begonnen werden, solange der erste Vorgang ungeklärt ist. Digitale Kassen mögen unsichtbar wirken; bei einem falschen Code sind sie erstaunlich nachtragend.
Was kosten Zahlungen mit der Kreditkarte im Casino?
Bei den meisten Online-Casinos fallen inzwischen keine Zahlungsgebühren an. Prüfen Sie vor der Einzahlung die Kasse oder die Zahlungsinformationen, damit mögliche Gebühren und abweichende Abbuchungsbeträge klar sind.
Was tun, wenn die Kreditkartenzahlung abgelehnt wird?
Prüfen Sie zuerst, ob Kartennummer, Ablaufdatum und Sicherheitscode korrekt sind und ob eine erforderliche TAN-Bestätigung abgeschlossen wurde. Kontrollieren Sie anschließend den Zahlungsstatus in der Kasse, bevor Sie einen neuen Versuch starten.
Muss ich für jede Auszahlung wieder meine Dokumente hochladen?
Nicht unbedingt: Eine KYC-Prüfung kann schon bei der ersten Einzahlung erfolgen, in manchen Fällen aber erst vor der ersten Auszahlung. Kreditkarten und Banküberweisungen erfordern häufig mehrere Verifizierungsschritte.
Welche Zahlungsmethode sollte ich wählen?
Wählen Sie eine Methode, die in der Kasse des Casinos verfügbar ist, und prüfen Sie zuvor Limits, Währung und Bonusregeln. E-Wallets wie Skrill oder Neteller ermöglichen meist schnelle Ein- und Auszahlungen; Kreditkarten sind für Einzahlungen oft sofort, Auszahlungen auf die Karte hingegen nicht immer möglich.
Zahlungen im Online-Casino: Methoden im Überblick
Inhalt erstellt vom Team «casinoohneschufade.com»